سبقت فرانسه از آمریکا در بدبختی
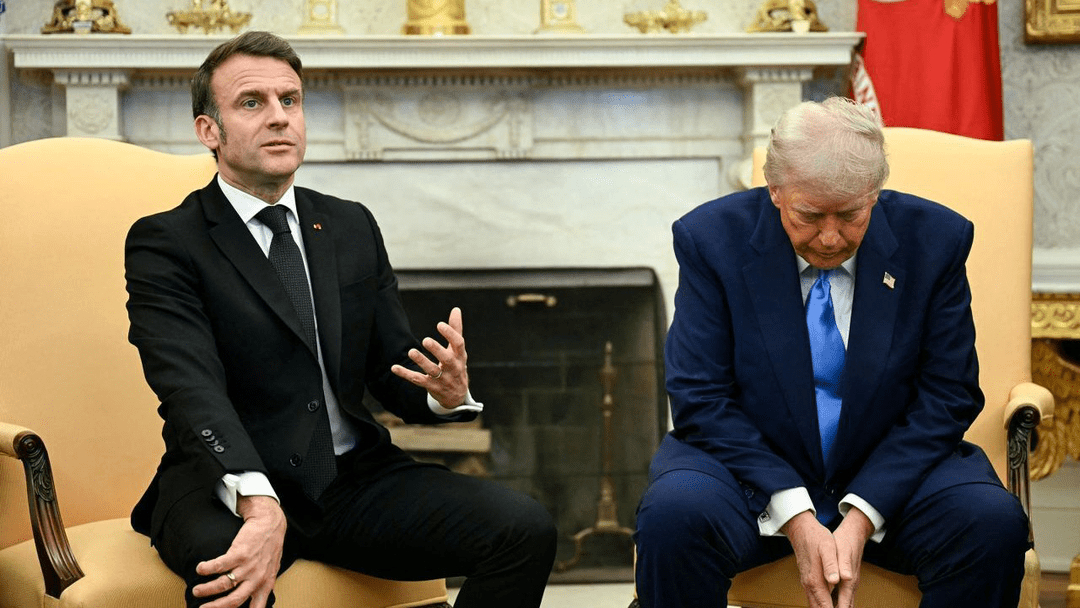
بازده اوراق قرضه ۱۰ ساله فرانسه برای نخستین بار از سال ۲۰۱۳ از بازده اوراق خزانهداری آمریکا پیشی گرفت.
گروه اقتصادی خبرگزاری فارس؛ بر اساس دادههای معاملاتی روز پنجشنبه ۲۲ اکتبر ۲۰۲۶، بازده اوراق قرضه دولتی فرانسه (OAT) به حدود ۵.۰۸۲ تا ۵.۱۰۱ درصد رسید، در حالی که بازده اوراق ۱۰ ساله خزانهداری آمریکا با کاهش حدود ۶.۵ نقطه پایه به ۵.۰۷۹ تا ۵.۰۸۴ درصد عقبنشینی کرد.
این واگرایی اندک اما بسیار نمادین، نخستین بار از مه ۲۰۱۳ است که هزینه استقراض ۱۰ ساله فرانسه از آمریکا فراتر میرود.
جهش بازده فرانسه عمدتاً ناشی از عوامل درونی است، نه تصویر مثبت اقتصادی در آمریکا. بازده OAT از ابتدای سال ۲۰۲۶ از محدوده ۳.۲ درصد به بالای ۵ درصد فوران کرده است؛ روندی که در هفته منتهی به این گزارش با عبور از آستانه ۵ درصد برای نخستین بار از ۲۰۰۲ شتاب گرفت.
افت بازده اوراق خزانهداری آمریکا در همین بازه، بیش از آنکه نشانه بهبود چشمانداز مالی واشینگتن باشد، نتیجه بازگشت سرمایهگذاران به اوراق آمریکایی بهعنوان پناهگاه امن در پی نوسانات بازار سهام و افزایش ریسکگریزی بوده است. این موضوع اهمیت تقاطع را دوچندان میکند: فرانسه حتی در شرایطی که تقاضای جهانی برای بدهی آمریکا بهدلیل «quality flight» تقویت میشود، همچنان ناچار است نرخ بالاتری برای جذب خریدار بپردازد.
نکته تناقضآمیز آن است که کسری بودجه فدرال آمریکا در سال ۲۰۲۶ حدود ۶.۲ درصد تولید ناخالص داخلی برآورد میشود، در حالی که کسری فرانسه حدود ۵.۴ درصد است؛ یعنی واشینگتن از نظر عددی وضعیت مالی بدتری دارد، اما بازار همچنان به آن بهعنوان لنگرگاه امن جهانی نگاه میکند.
عبور بازده فرانسه از آمریکا یک رویداد نمادین است، اما پیامدهای عملی آن فراتر از یک عدد میرود:
افزایش هزینه تأمین مالی دولت: هر یک درصد افزایش بازده، بار بهره بدهی France را بهطور مستقیم افزایش میدهد و فضای مالی برای اصلاحات را تنگتر میکند.
تغییر ساختار تأمین مالی: مقامات فرانسوی در حال بررسی گرایش به سمت بدهی کوتاهمدتتر هستند، زیرا تقاضا برای اوراق ۳۰ ساله بهشدت کاهش یافته است؛ میانگین سررسید بدهی فرانسه در حال حاضر حدود ۸.۵ سال است، در مقابل ۶ سال برای آمریکا.
اسپرد فرانسه آلمان در سطوح بحرانی ۲۰۱۱، این نگرانی را تقویت میکند که «استثنای فرانسه» به یک عامل ساختاری بیثباتی برای کل بازار بدهی منطقه یورو تبدیل شود.
تقاطع بازده ۱۰ ساله فرانسه و آمریکا را نمیتوان یک «پیروزی» برای اقتصاد آمریکا تفسیر کرد. این رویداد بیش از هر چیز رأی عدم اعتماد بازار به توانایی فرانسه در بازگرداندن نظم به مالیه عمومی و پایان دادن به بنبست سیاسی است.
تا زمانی که این دو مانع برطرف نشوند، حتی کاهش بازده آمریکا نیز نمیتواند این شکاف را به نفع پاریس ببندد؛ بلکه ممکن است اسپرد فرانسه با آلمان و سایر همتایان امنتر منطقه یورو را بیش از پیش widen کند.
بمنظور دسترسی پایدار به اخبار و مطالب ما، آخرین نسخه اپلیکیشن خبرگزاری فارس را میتوانید از اینجا و در فروشگاههای «کافه بازار» و «مایکت» دانلود و نصب کنید.
#فرانسه
#امریکا
#نرخ_بهره
#اوراق
#نرخ_اوراق