تله چین برای خطوط تولید جنگندههای آمریکا
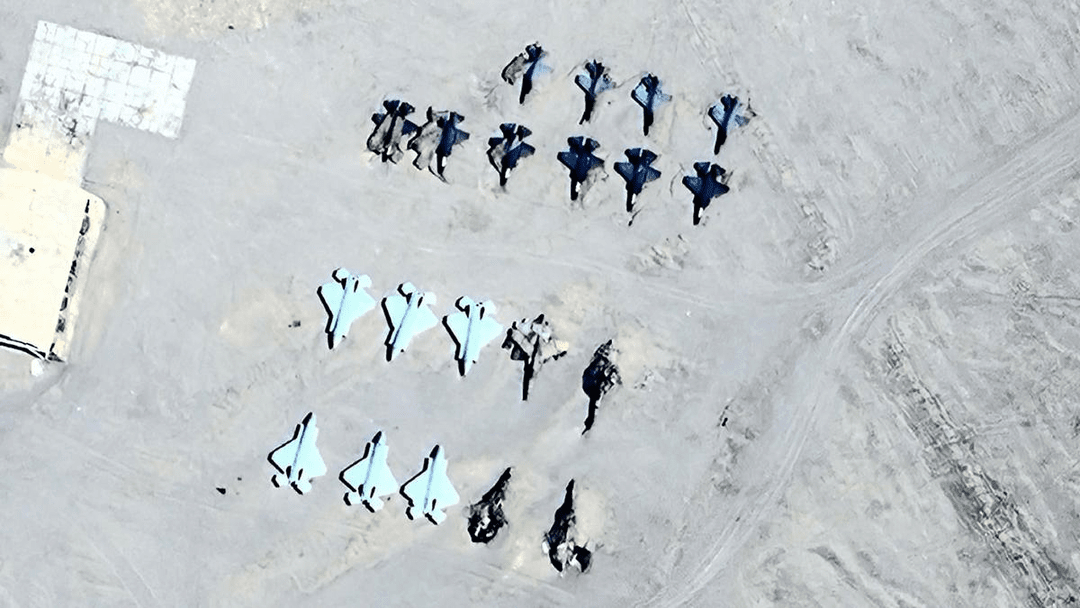
رسیدن موعد ۱۰ نوامبر و ابهام در تمدید معافیتهای صادراتی چین، صنعت و فناوری هوایی آمریکا را با خطر تامین فلزات حیاتی مواجه کرده است.
گروه علم و پیشرفت خبرگزاری فارس - در حالی که تنها ده روز تا موعد ۱۰ نوامبر (معافیت محدودیتهای صادراتی چین) باقی مانده، زنجیرههای تأمین غربی همچنان با ابهام درباره آینده محدودیتهای صادراتی چین در حوزه عناصر کمیاب روبهرو هستند.
در واقع تعلیق بخشی از کنترلهای گستردهای که پکن در اکتبر ۲۰۲۵ اعلام کرد، قرار بود تا این تاریخ ادامه داشته باشد؛ اما در ۲۸ سپتامبر امسال، چین و آمریکا از تمدید تفاهم تجاری خود تا ۱۰ ژانویه ۲۰۲۷ خبر دادند.
با این حال، بیانیه رسمی وزارت بازرگانی چین درباره تمدید تفاهم، صریحاً تاریخ مندرج در اطلاعیه تعلیق کنترلهای معدنی را تغییر نمیدهد.
بنابراین، تا زمان تنظیم این گزارش، ابهامات میان توافق سیاسی و متن رسمی مقررات، خود به بخشی از ریسک زنجیره تأمین تبدیل شده است؛ ریسکی که منجر به اختلال اساسی در تامین قطعات اصلی صنایع هوایی به ویژه جنگندههای آمریکایی خواهد شد.
برای فهم پیامدهای ۱۰ نوامبر باید میان دو دسته اقدام چین تفاوت گذاشت. پکن در آوریل ۲۰۲۵ صادرات اقلام مرتبط با هفت عنصر کمیاب، از جمله دیسپروزیوم و تربیوم، را مشمول نظام مجوزدهی کرد؛ این محدودیتها همچنان از مهلت تعلیق مورد بحث جدا هستند.
چند ماه بعد، در ۹ اکتبر، دولت چین دامنه اقدامات را گسترش داد و کنترلهای بیشتری بر عناصر و محصولات مرتبط، برخی فناوریهای استخراج و فرآوری، و صادرات شماری از محصولات ساختهشده در خارج از چین با استفاده از مواد یا فناوری چینی اعلام کرد.
اجرای بخشهایی از این بسته در نوامبر ۲۰۲۵ تا ۱۰ نوامبر ۲۰۲۶ به حالت تعلیق درآمد که اطلاعات رسمی چین و آژانس بینالمللی انرژی هر دو به این تمایز اشاره دارند.
از این رو، رسیدن موعد ۱۰ نوامبر نه به معنای توقف خودکار تمام صادرات عناصر کمیاب یا ممنوعیت قطعی ارسال آنها به غرب بلکه به این معنی است که اگر تعلیق بسته گستردهتر تمدید یا از نظر حقوقی اصلاح نشود، بخشی از محدودیتها ممکن است دوباره فعال شود و شرکتها بار دیگر با الزامات مجوزدهی، بررسی مصرفکننده نهایی و ابهام در امکان تأمین قطعات روبهرو شوند.
از سوی دیگر، تمدید تفاهم تجاری تا ژانویه ۲۰۲۷ نیز بهتنهایی برای اثبات تغییر تاریخ مندرج در مقررات کافی نیست، در واقع همین فاصله میان توافق سیاسی و اجرای حقوقی، برنامهریزی بلندمدت صنایع را دشوار میکند.
دلیل اهمیت این اختلاف آن است که بازار عناصر کمیاب صرفاً به استخراج سنگ معدن وابسته نیست؛ جداسازی شیمیایی، پالایش، تبدیل به فلز و آلیاژ و ساخت آهنربای دائم، مراحل تخصصی و دشوار دیگری هستند.
بر اساس دادههای آژانس بینالمللی انرژی، چین در سال ۲۰۲۴ حدود ۶۰ درصد تولید معدنی عناصر کمیاب مورد استفاده در آهنرباها، ۹۱ درصد تولید پالایششده آنها و ۹۴ درصد تولید آهنرباهای دائم تفجوشیشده را در اختیار داشت. چنین تمرکزی به این معناست که حتی کشورهایی که ذخایر معدنی دارند، ممکن است برای فرآوری مواد خود به ظرفیتهای چین وابسته بمانند.
دیسپروزیوم و تربیوم در برخی آهنرباهای نئودیمیوم ـ آهن ـ بور به حفظ عملکرد مغناطیسی در دماهای بالا کمک میکنند که یک ویژگی بسیار مهم برای موتورهای الکتریکی و سامانههای فنی پیشرفته است.
بنابراین، محدودشدن دسترسی به این مواد میتواند هزینه و زمان تأمین قطعات را افزایش دهد، حتی اگر مقدار مصرف آنها در محصول نهایی کم باشد. آژانس بینالمللی انرژی در گزارش سال ۲۰۲۶ خود همچنین اعلام کرده بود که قیمت دیسپروزیوم و تربیوم در بازار اروپا حدود پنج برابر قیمتهای داخلی چین بوده است؛ نشانهای از شکاف هزینهای که تأمین خارج از چین با آن مواجه شده است.
ریسک برای صنعت هوایی و تولید جنگندههای آمریکایی تنها به آهنرباها محدود نیست. یک نمونه روشن، ایتریم است؛ عنصر کمیابی که در پوششهای مقاوم به حرارت برای محافظت از پرههای توربین موتورهای جت استفاده میشود.
رویترز در ۲۴ سپتامبر ۲۰۲۶ گزارش داد که بر اساس دادههای گمرکی چین، در ژانویه، مه و ژوئن همان سال هیچ محمولهای از ایتریم به مقصد آمریکا ثبت نشده بود. این گزارش همچنین از نشست مقامهای آمریکایی و ژاپنی در ۱۰ سپتامبر با محور رفع گلوگاههای زنجیره تأمین آهنرباهای دائم و ایتریم خبر داد.
این شواهد نشاندهنده فشار واقعی بر تأمینکنندگان است اما اثر محتملتر، در گام نخست، افزایش دشواری تهیه برخی مواد و قطعات، بالا رفتن هزینهها و کاهش اطمینان تولیدکنندگان به زمان تحویل است.
هنگامی که یک ماده در پوشش محافظ یا قطعهای تخصصی کاربرد دارد، جایگزینی آن فقط با خرید از فروشنده دیگری انجام نمیشود؛ طراحی، آزمون عملکرد و تأیید صلاحیت ماده جایگزین نیز ضرورت دارد که در صنعت هوانوردی، همین مراحل میتوانند مانع واکنش سریع به اختلال شوند.
از این منظر، قدرت چین سوای امکان بستن کامل مسیر صادرات، نظام مجوزدهی نیز میتواند باشد، آن هم بعنوان اهرم فشار.
همچنین باید گفت تأخیر در صدور مجوز یا نامطمئنشدن زمان تحویل، برای شرکتی که به مادهای خاص و کمجایگزین وابسته است، پیامدی فراتر از قیمت بازار دارد. با این حال، چنین اهرمی هزینههایی هم برای چین ایجاد میکند: مشتریان را به سمت تنوعبخشی سوق میدهد و انگیزه سرمایهگذاری در ظرفیتهای رقیب را افزایش میدهد.
در این وضعیت، هوش مصنوعی میتواند در سه سطح به شرکتهای هوافضا کمک کند.
نخست، ابزارهای تحلیل زنجیره تأمین میتوانند اطلاعات چندلایه تأمینکنندگان را به هم پیوند دهند و نشان دهند که کدام قطعه، حتی اگر مستقیماً از چین خریداری نشده باشد، به مواد یا فناوری چینی وابستگی دارد.
دوم، مدلهای پیشبینی میتوانند دادههای مجوزهای صادراتی، زمان حمل، موجودی انبار و تغییرات قیمت را کنار هم بگذارند تا احتمال کمبود یک ماده در هفتهها یا ماههای آینده زودتر شناسایی شود.
سوم، سامانههای طراحی و شبیهسازی مبتنی بر هوش مصنوعی میتوانند به ارزیابی مواد جایگزین یا کاهش مصرف عناصر حساس در برخی کاربردها کمک کنند.
با این حال، هوش مصنوعی نمیتواند کمبود واقعی ایتریم، دیسپروزیوم یا تربیوم را با پیشبینی دقیق از میان ببرد؛ همچنین قادر نیست بهتنهایی ظرفیت پالایش، تولید آلیاژ یا کارخانه آهنرباسازی ایجاد کند.
حتی اگر ماده جایگزینی در آزمایشگاه شناسایی شود، استفاده از آن در قطعه هوانوردی به آزمون و تأیید فنی نیاز دارد. به همین دلیل، ارزش اصلی هوش مصنوعی در کوتاهمدت، افزایش دیدپذیری زنجیره تأمین، اولویتبندی قطعات حیاتی و فراهمکردن زمان بیشتر برای تصمیمگیری است؛ نه جایگزینی فوری ظرفیت صنعتی چین.
آژانس بینالمللی انرژی هشدار داده است که پروژههای موجود و اعلامشده خارج از چین تا سال ۲۰۳۵، در مجموع تنها حدود نیمی از نیازهای معدنی، یکچهارم نیازهای پالایش و کمتر از یکپنجم تقاضای تولید آهنربا را پوشش خواهند داد. این برآورد نشان میدهد که توسعه معدن بهتنهایی وابستگی را از بین نمیبرد؛ حلقههای فرآوری و ساخت محصول نهایی همچنان گلوگاهاند.
در نتیجه، ضربالاجل ۱۰ نوامبر بیش از آنکه به معنای توقف قطعی صادرات باشد، آزمونی برای آمادگی صنایع غربی و دقت توافقهای تجاری است.
تمدید سیاسی تا ژانویه میتواند فرصت مذاکره ایجاد کند، اما تا زمانی که متن مقررات، مجوزدهی و عرضه واقعی مواد روشن نشود، عدمقطعیت باقی میماند.
بنابراین برای صنعت هوایی آمریکا، هوش مصنوعی میتواند این عدمقطعیت را زودتر آشکار کند؛ اما کاهش وابستگی در نهایت به ظرفیت پالایش، تولید و تأیید فنی جایگزینها بستگی دارد.
بمنظور دسترسی پایدار به اخبار و مطالب ما، آخرین نسخه اپلیکیشن خبرگزاری فارس را میتوانید از اینجا و در فروشگاههای «کافه بازار» و «مایکت» دانلود و نصب کنید.
https://english.scio.gov.cn/pressroom/2025-11/10/content_118168740.html
https://www.iea.org/reports/global-critical-minerals-outlook-2026/executive-summary
https://english.mofcom.gov.cn/News/SignificantNews/art/2026/art_c7903a2767d5475690e6e8d15839d817.html
https://www.reuters.com/world/china/us-japanese-officials-discussed-chinas-yttrium-curbs-ahead-trump-xi-meeting-2026-09-24/
https://www.iea.org/reports/rare-earth-elements/executive-summary
https://www.deloitte.com/content/dam/assets-zone2/dk/en/docs/services/consulting/2024/AI-in-Supply-Chain-Management-report.pdf?utm_source=chatgpt.com